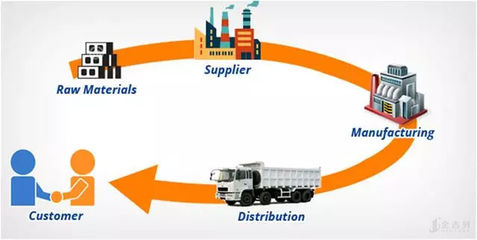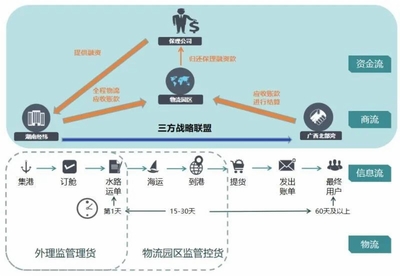
供應(yīng)鏈金融作為一種創(chuàng)新的金融服務(wù)模式,通過(guò)整合供應(yīng)鏈中的物流、信息流和資金流,為企業(yè)提供靈活高效的融資解決方案。其商業(yè)模式多樣,結(jié)合供應(yīng)鏈管理服務(wù),能夠顯著提升整體運(yùn)營(yíng)效率。以下是供應(yīng)鏈金融的五大主要商業(yè)模式及其與供應(yīng)鏈管理服務(wù)的關(guān)聯(lián):
- 應(yīng)收賬款融資模式:該模式以企業(yè)未到期的應(yīng)收賬款為質(zhì)押,由金融機(jī)構(gòu)提供短期融資。供應(yīng)鏈管理服務(wù)在此過(guò)程中負(fù)責(zé)驗(yàn)證交易真實(shí)性、監(jiān)控應(yīng)收賬款狀態(tài),并協(xié)助資金流向管理,降低信用風(fēng)險(xiǎn)。
- 庫(kù)存融資模式:企業(yè)以庫(kù)存商品作為抵押物獲取融資。供應(yīng)鏈管理服務(wù)通過(guò)實(shí)時(shí)庫(kù)存監(jiān)控、倉(cāng)儲(chǔ)管理和物流協(xié)調(diào),確保抵押物安全可控,提升融資的可信度和流動(dòng)性。
- 預(yù)付款融資模式:針對(duì)供應(yīng)鏈上游的預(yù)付款需求,金融機(jī)構(gòu)提供融資支持。供應(yīng)鏈管理服務(wù)協(xié)助管理訂單執(zhí)行、貨物交付和資金結(jié)算,確保預(yù)付款使用的透明性和效率。
- 數(shù)據(jù)驅(qū)動(dòng)的信用融資模式:利用供應(yīng)鏈中的數(shù)據(jù)(如交易歷史、物流信息)評(píng)估企業(yè)信用,提供無(wú)抵押融資。供應(yīng)鏈管理服務(wù)通過(guò)數(shù)據(jù)采集、分析和共享,為金融機(jī)構(gòu)提供可靠的決策依據(jù),促進(jìn)融資便利化。
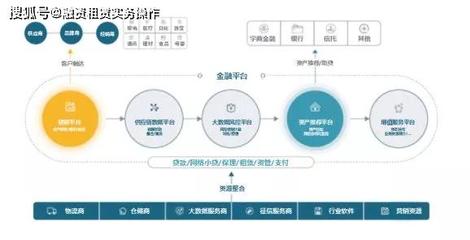
- 平臺(tái)化綜合服務(wù)模式:通過(guò)數(shù)字化平臺(tái)整合供應(yīng)鏈各方,提供一站式金融和管理服務(wù)。供應(yīng)鏈管理服務(wù)在平臺(tái)上實(shí)現(xiàn)資源優(yōu)化、風(fēng)險(xiǎn)監(jiān)控和流程自動(dòng)化,提高整體供應(yīng)鏈的協(xié)同性和響應(yīng)速度。
供應(yīng)鏈金融的商業(yè)模式與供應(yīng)鏈管理服務(wù)相輔相成。管理服務(wù)不僅提升了融資的安全性和效率,還通過(guò)專業(yè)化運(yùn)營(yíng)降低了供應(yīng)鏈整體成本。隨著數(shù)字化轉(zhuǎn)型加速,未來(lái)供應(yīng)鏈金融將更依賴智能管理工具,實(shí)現(xiàn)更精準(zhǔn)的風(fēng)險(xiǎn)控制和資源分配,推動(dòng)產(chǎn)業(yè)鏈可持續(xù)發(fā)展。企業(yè)應(yīng)積極結(jié)合這些模式,優(yōu)化供應(yīng)鏈管理,以增強(qiáng)市場(chǎng)競(jìng)爭(zhēng)力和抗風(fēng)險(xiǎn)能力。